Ada satu pertanyaan yang sering ditahan orang sampai menit-menit terakhir sebelum transaksi: “Bisa dicicil nggak?”
Wajar ditanyakan. Tapi yang jarang dibahas adalah pertanyaan lanjutannya, dan justru itu yang menentukan: kalau dicicil, totalnya jadi berapa?
Ini penting khusus untuk barang bekas. Kamu membeli unit second justru karena ingin menghemat. Kalau biaya cicilannya besar, penghematan itu bisa habis, dan kamu berakhir membayar mendekati harga unit yang jauh lebih baru.
Artikel ini membahas cara membayar dan cicilan iPhone second, cara menghitung total sebenarnya, dan kapan mencicil masuk akal atau tidak.
Cara Bayar yang Umum di Pasar Second
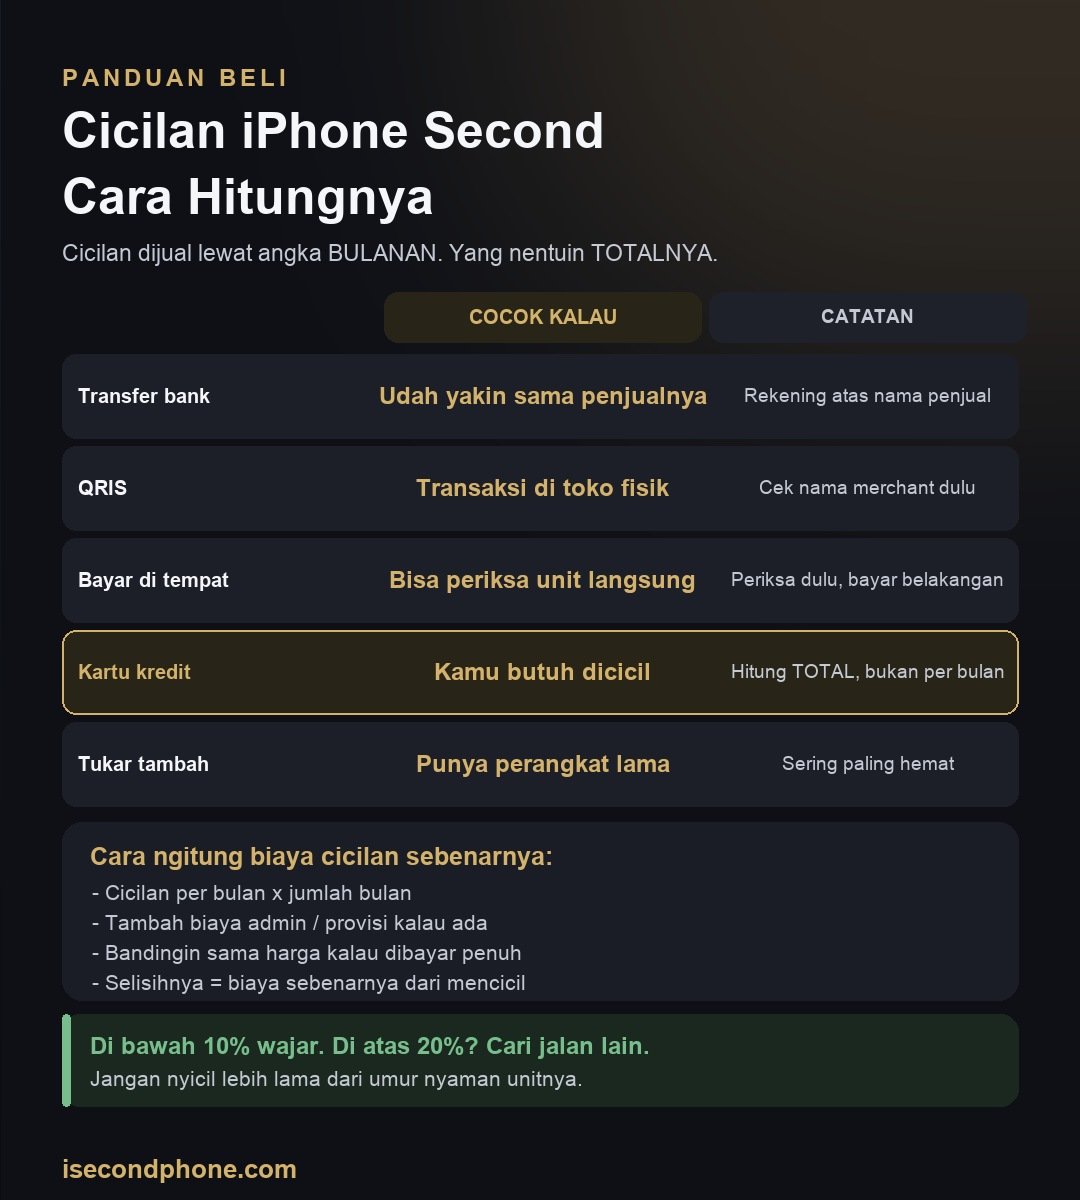
| Metode | Paling Cocok Kalau | Yang Perlu Diperhatikan |
|---|---|---|
| Transfer bank | Kamu sudah yakin dengan penjualnya | Pastikan rekening atas nama penjual |
| QRIS | Transaksi di toko fisik | Cek nama merchant sebelum bayar |
| Bayar di tempat | Kamu bisa periksa unitnya langsung | Periksa dulu, bayar belakangan |
| Kartu kredit | Kamu butuh dicicil | Hitung total, bukan angka per bulan |
| Tukar tambah | Kamu punya perangkat lama | Sering paling hemat, lihat di bawah |
Di iSecondphone, pembayaran bisa lewat transfer bank, QRIS, bayar di tempat, dan gateway pembayaran yang mencakup kartu kredit dan virtual account. Untuk cicilan, tersedia lewat kartu kredit. Pilihan tenor dan ketentuannya berbeda-beda tergantung banknya, jadi tanyakan langsung lewat WhatsApp sebelum memutuskan.
Aturan Pertama: Hitung Total, Bukan Angka Per Bulan
Ini kesalahan paling mahal dan paling mudah dihindari.
Cicilan selalu dipasarkan lewat angka bulanan, karena angka itu terdengar kecil. “Cuma Rp600 ribuan per bulan” terasa jauh lebih ringan daripada “Rp7,2 juta”.
Padahal keduanya bisa jadi hal yang sama, dan kadang yang per bulan justru lebih besar totalnya setelah bunga dan biaya administrasi.
Cara menghitungnya sederhana:
- Kalikan cicilan per bulan dengan jumlah bulannya.
- Tambahkan biaya administrasi atau provisi kalau ada.
- Bandingkan hasilnya dengan harga kalau dibayar penuh.
- Selisihnya itulah biaya sebenarnya dari mencicil.
Kalau selisihnya di bawah sekitar sepuluh persen dari harga unit, itu masih wajar. Kalau sudah lewat dua puluh persen, berhenti dulu dan lihat bagian alternatif di bawah.
Contoh Hitungan Nyata
Katakan kamu mengincar iPhone 12 second seharga Rp5,5 juta.
Skenario A, cicilan dengan biaya total 12 persen. Totalnya jadi sekitar Rp6,16 juta. Selisihnya Rp660 ribu. Untuk itu kamu bisa membawa pulang unitnya sekarang, bukan tiga bulan lagi. Masih masuk akal.
Skenario B, cicilan dengan biaya total 25 persen. Totalnya jadi sekitar Rp6,88 juta. Selisihnya Rp1,38 juta. Di angka itu, kamu sebenarnya sudah bisa mengambil unit satu tingkat lebih tinggi kalau dibayar penuh. Ini yang kami maksud dengan penghematan yang habis.
Perhatikan: di skenario B kamu membayar harga iPhone 13 untuk mendapatkan iPhone 12. Angka bulanannya mungkin terasa nyaman, tapi hasil akhirnya tidak.
Kapan Mencicil Masuk Akal
- Kamu butuh perangkatnya sekarang untuk bekerja. Kalau HP-mu mati dan pekerjaanmu bergantung padanya, menunggu tiga bulan justru lebih mahal daripada biaya cicilannya.
- Biaya totalnya kecil. Sebagian program cicilan kartu kredit punya biaya yang sangat rendah untuk tenor pendek. Kalau ketemu yang seperti itu, mencicil praktis gratis.
- Arus kasmu memang lebih nyaman dipecah, dan kamu yakin bisa menyelesaikannya tanpa terlambat.
Kapan Sebaiknya Tidak
- Kalau biaya totalnya lewat dua puluh persen. Di titik itu, uangnya lebih baik dipakai untuk unit yang lebih baik secara tunai.
- Kalau tenornya lebih panjang dari sisa umur wajar unitnya. Ini yang paling sering terlewat, dan dibahas di bagian berikutnya.
- Kalau kamu belum punya dana darurat. HP bekas bisa butuh perbaikan tak terduga, dan itu susah kalau cicilannya sudah menekan.
- Kalau kamu mencicil demi naik model. Kalau anggaran tunaimu cukup untuk iPhone 11 tapi kamu mencicil demi iPhone 13, kamu membayar premi ganda: harga model lebih tinggi dan biaya cicilan.
Risiko Khusus Mencicil Barang Bekas
Ini bagian yang tidak berlaku saat mencicil barang baru, dan justru paling penting.
Tenor cicilanmu bisa lebih panjang daripada masa garansi unitnya. Garansi toko untuk perangkat bekas umumnya hitungan minggu, sementara tenor cicilan bisa berbulan-bulan. Artinya ada periode panjang di mana kamu masih membayar sementara perlindunganmu sudah habis.
Konsekuensi praktisnya:
- Pengecekan sebelum bayar jadi jauh lebih penting, bukan lebih longgar. Banyak orang justru lebih santai memeriksa karena merasa “kan bayarnya nyicil”.
- Kondisi baterai jadi penentu utama. Kalau kamu mencicil dua belas bulan untuk unit dengan baterai di angka delapan puluhan, ada kemungkinan kamu masih mencicil saat baterainya sudah perlu diganti. Kisaran biayanya ada di biaya servis iPhone.
- Pahami dulu posisimu kalau ada masalah. Cicilan tetap berjalan meski unitnya bermasalah, jadi urusan klaim ke penjual harus kamu urus terpisah dan cepat. Panduannya di hak kamu kalau iPhone second bermasalah.
Aturan sederhana: jangan mencicil lebih lama daripada perkiraan sisa umur nyaman unitnya. Untuk perangkat bekas, tenor pendek hampir selalu lebih aman.
3 Alternatif yang Sering Lebih Murah
Sebelum memutuskan mencicil, pertimbangkan tiga ini dulu:
1. Tukar tambah perangkat lama. Ini yang paling sering terlewat. Perangkat lamamu, bahkan yang sudah tidak dipakai atau ada minusnya, masih punya nilai. Menukarnya bisa memangkas harga tanpa biaya bunga sama sekali. Prosesnya ada di cara tukar tambah iPhone, dan faktor yang menentukan nilainya di 7 faktor yang bikin harga jual iPhone bekas anjlok.
2. Turun satu model, bayar tunai. Selisih antar-generasi sering lebih kecil daripada yang kamu bayangkan, terutama di model lama. Pilihan di kelas bawah ada di iPhone second di bawah 5 juta.
3. Menawar dengan dasar yang kuat. Potongan dari negosiasi yang benar sering setara dengan biaya cicilan beberapa bulan, dan itu tanpa konsekuensi apa pun. Caranya ada di cara nego harga iPhone second.
Kalau Kamu Beli dari Perorangan
Ini perlu diluruskan karena sering jadi sumber masalah.
Cicilan umumnya cuma tersedia kalau kamu membeli dari toko yang punya sistem pembayaran resmi. Penjual perorangan tidak bisa memproses cicilan kartu kredit.
Yang sering terjadi sebagai gantinya: penjual menawarkan “bayar setengah dulu, sisanya bulan depan”. Ini terdengar membantu, tapi posisimu jadi sangat lemah. Uangmu sudah keluar sebagian, unitnya belum tentu di tanganmu, dan tidak ada pihak ketiga yang menengahi kalau ada yang berubah.
Kalau kamu tetap ingin melanjutkan, minimal:
- Jangan menyerahkan uang sebelum unitnya kamu terima dan periksa. Kesepakatan pembayaran bertahap sebaiknya dimulai setelah barang di tanganmu, bukan sebelumnya.
- Tulis kesepakatannya, sesederhana apa pun. Percakapan yang tercatat jauh lebih berguna daripada janji lisan.
- Gunakan pihak ketiga yang menahan dana kalau transaksinya jarak jauh.
Perbandingan lengkap risiko membeli dari toko dan dari perorangan ada di beli iPhone second online vs offline.
Siapkan Ini Sebelum Mulai Cari Unit
Kebanyakan orang melakukannya terbalik: cari unit dulu, jatuh cinta, baru memikirkan cara bayarnya. Akibatnya keputusan cicilan diambil terburu-buru di depan penjual.
Urutan yang lebih baik:
- Cek dulu program cicilan kartumu. Bank berbeda punya biaya dan tenor berbeda, dan kadang ada periode promo dengan biaya sangat rendah. Ini menentukan anggaran realistismu.
- Tentukan tenor maksimalmu lebih dulu, sebelum melihat model apa pun. Untuk perangkat bekas, tenor pendek jauh lebih aman.
- Hitung mundur ke harga unit yang muat di tenor itu, lalu cari model di kisaran tersebut. Bukan sebaliknya.
- Sisakan ruang untuk hal tak terduga, misalnya penggantian baterai atau aksesori. Jangan menghabiskan seluruh kemampuan bayarmu di harga unit.
Dengan urutan ini, kamu masuk ke transaksi dengan angka yang sudah jelas, dan itu juga memperkuat posisimu saat menawar.
Yang Tetap Harus Dicek, Apa Pun Cara Bayarnya
Metode pembayaran tidak mengubah risiko unitnya. Justru saat mencicil, konsekuensi salah pilih jadi lebih panjang.
- ✓ Status IMEI, dicek sebelum transaksi apa pun.
- ✓ Kondisi baterai, dan sesuaikan tenor cicilanmu dengan angkanya.
- ✓ Tidak ada peringatan komponen tidak dikenali.
- ✓ Sudah lepas dari akun pemilik sebelumnya.
- ✓ Masa dan cakupan garansinya, ditanyakan sebelum bayar, bukan sesudah.
Urutan pengecekan lengkapnya ada di cara beli iPhone second aman, dan pertanyaan-pertanyaan umum lainnya dirangkum di FAQ iPhone second.
Kesimpulan: Cicilan iPhone Second
Mencicil iPhone second bukan hal buruk, tapi hanya masuk akal kalau kamu tahu angkanya. Patokan yang bisa kamu pakai: hitung totalnya, dan kalau biaya cicilannya lewat dua puluh persen dari harga unit, cari jalan lain dulu.
Dan satu hal yang khas barang bekas: jangan mencicil lebih lama dari umur nyaman unitnya. Masih membayar untuk perangkat yang sudah bermasalah adalah posisi yang paling tidak enak, dan itu bisa dihindari cuma dengan memilih tenor yang masuk akal.
Di iSecondphone, pembayaran bisa lewat transfer bank, QRIS, bayar di tempat, dan gateway yang mencakup kartu kredit, dengan cicilan tersedia lewat kartu kredit. Kami juga menerima tukar tambah, yang sering jadi cara paling hemat karena tidak menambah biaya apa pun. Setiap unit datang dengan IMEI bergaransi lifetime dan garansi toko mulai 14 hari, dan kamu bisa memeriksa unitnya lewat video call sebelum membayar. Untuk pilihan tenor dan ketentuan cicilannya, tanyakan langsung lewat WhatsApp karena berbeda-beda tergantung bank.
Rujukan resmi dari Apple: mengidentifikasi model iPhone dan menemukan nomor seri atau IMEI.
Pertanyaan Seputar Cicilan iPhone Second
iPhone second bisa dicicil?
Bisa. Di iSecondphone cicilan tersedia lewat kartu kredit. Pilihan tenor dan ketentuannya berbeda-beda tergantung bank penerbitnya, jadi tanyakan langsung lewat WhatsApp sebelum memutuskan.
Bagaimana cara tahu cicilannya mahal atau tidak?
Kalikan cicilan per bulan dengan jumlah bulannya, tambahkan biaya administrasi, lalu bandingkan dengan harga kalau dibayar penuh. Selisihnya adalah biaya sebenarnya dari mencicil. Di bawah sepuluh persen masih wajar, di atas dua puluh persen sebaiknya cari alternatif.
Apa risiko khusus mencicil HP bekas?
Tenor cicilan bisa lebih panjang daripada masa garansi unitnya, sehingga ada periode di mana kamu masih membayar tapi perlindunganmu sudah habis. Karena itu jangan mencicil lebih lama dari perkiraan sisa umur nyaman unitnya.
Lebih hemat mana, cicilan atau tukar tambah?
Tukar tambah hampir selalu lebih hemat, karena memangkas harga tanpa menambah biaya bunga sama sekali. Perangkat lama yang sudah tidak dipakai atau ada minusnya pun masih punya nilai yang bisa mengurangi harga.
Cara bayar apa saja yang tersedia?
Transfer bank, QRIS, bayar di tempat, dan gateway pembayaran yang mencakup kartu kredit dan virtual account. Tukar tambah juga diterima untuk mengurangi harga yang perlu kamu bayar.
Kalau unitnya bermasalah, cicilannya berhenti?
Tidak. Cicilan tetap berjalan meski unitnya bermasalah, jadi urusan klaim ke penjual harus diurus terpisah dan secepat mungkin selagi garansi masih berlaku. Ini justru alasan kenapa pengecekan sebelum bayar jadi lebih penting saat mencicil, bukan lebih longgar.
Panduan wajib sebelum beli iPhone second